2026年10月5日
概要
-
美国通胀仍处于高位,市场普遍归咎于石油及运算成本急增,以及关税影响持续。但如以“增加值总额平减指数”(即衡量由利润、工资及非劳工相关成本所产生通胀的指标)进行分析,可提供另一种观点﹕新一轮整体通胀加快,似乎是由利润增长转强所推动。
-
如果现金为王,欧洲股票是否值得加冕?区内股票目前的股息收益率为3%,与10年平均水平相若,但较其与美股的惯常溢价高出约一倍。
-
厨师都知道双重浓缩番茄酱必须适量使用,太多便会盖过整道菜的味道。对多元资产投资组合而言,投资科技巨企的风险如出一辙,这类企业或同时主导股票及固定收益,令双重配置未臻理想。
本周重点图表——拆解债券
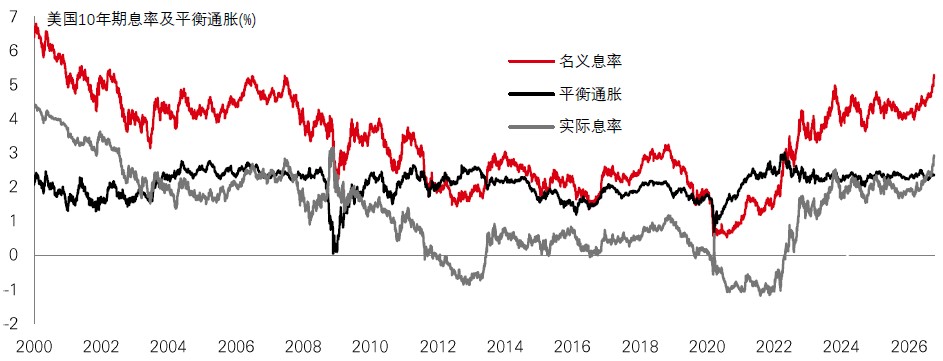
七国集团(G7)债券息率自1月以来上升了约1%,长期美国国库券及英国政府债券息率均升穿5%。关于市场定价出现急速调整的原因,有以下三种说法。
第一种说法是财政状况恶化。不少成熟市场的公共债务及财政赤字高企,而发行量增加,需求转弱。然而,财政忧虑无法完全解释此轮走势:通胀平衡仍保持稳定,息率曲线亦未有大幅趋陡。影响反而是集中于实际利率。
第二种解释是经济活动转强。采购经理指数及国内生产总值的即时预测均有改善,而企业利润、利润率及风险资产仍然具韧性。AI相关投资亦可支持增长。但生产力数据尚未充分反映这种潜在因素,因此这个解释并不完整。
第三种最具说服力的解释是结构性因素,即挤出效应及环境改变。在环球储蓄流动性降低及日益有限的环境下,财政赤字及AI投资争相获取资本,资金重新配置推高了平衡实际利率。假如2010年代标志着全球储蓄过剩及债息受压,2020年代则标志着转捩点。预期资本市场更加分散,区域化程度提高,G7债券市场将较难依靠海外资金支持财政赤字。
对投资者而言,利率“偏高较长时间”的环境或提供了机会从G7债券取得入息,而由资本增值驱动的回报将会减少。同时,债券传统上的对冲特质或可重现。若通胀企稳于2至3%,央行在宏观经济疲弱或股市受压期间将可保留灵活性,并采取偏鸽立场,这为债券提供了上行空间。
市场焦点
Nifty指数复苏?
印度股市于2026年以来走势艰难。上半年的表现是近年最差的时期之一,外国投资者参与度低、能源成本大增,加上印度卢比转弱均拖累回报。虽然外资流入在夏季有改善,但投资者信心仍然脆弱。
不过,前景可能出现转机。部分亚洲股票分析师指出随着投资者偏向分散投资,减少集中于少数AI赢家,而市场领袖扩展或将有利印度的表现。企业动能已呈现改善迹象:大型股Nifty指数第二季的营收录得十个季度以来最强劲的增长,盈利上升约19%,胜过市场预期。
印度的经济增长亦确认了其相对韧性:第二季国内生产总值按年升7.8%。政策支援及信贷增长强劲,亦有助抵销外部冲击造成的经济影响。
目前,环球投资者持有的印度资产比重仍属偏低。但能源价格回落及印度卢比回稳,或可成为市场气氛改善的催化剂。虽然风险依然存在,但基本因素有改善,反映印度这个“沉睡巨人”可望迎来转机。
投资价值及其任何收益可升可跌,投资者可能无法收回最初投资的金额。息率水平不获保证,日后可升或可跌。仅供参考,不应视为投资特定公司、国家、产品、策略、行业或证券的建议。多元化并不能确保盈利或防止亏损。所表达的任何观点均截至编制为止,如有更改,恕不另行通知。所提供的任何预测、预计或目标仅供参考,概非任何形式保证。汇丰对未能达到该预测、预计或目标,概不承担任何责任。指数回报假设所有分派均会再投资,且不反映费用或开支。您无法直接投资于指数。资料来源:汇丰投资管理、FactSet、彭博及Macrobond。数据截至2026年10月2日(英国时间上午7时30分)。
市场动向…
通胀的另一种观点
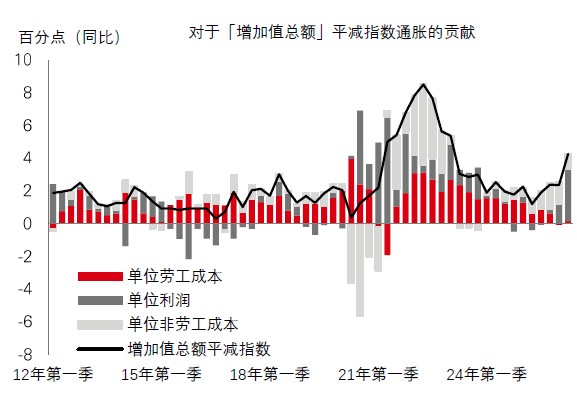
美国通胀仍处于高位,市场普遍归咎于石油及运算成本急增,以及关税影响持续。但如以“增加值总额平减指数”(即衡量由利润、工资及非劳工相关成本所产生通胀的指标)进行分析,可提供另一种观点﹕新一轮整体通胀加快,似乎是由利润增长转强所推动。
这个框架亦有助评估不同通胀情景对市场的启示。在“表现扩展”情景下,就业转强会逐步推高劳工成本。但分析师预期2027年利润增长将放缓,因此通胀应会回落,使美联储只需将联邦基金利率上调至4.50%。这种环境将有利于风险资产。
然而,低失业率或推动工资快速增长。公司若采取行动捍卫利润率,便会令通胀持续高企,触发当局收紧政策;而若企业无法将上涨成本转嫁,则可能会削弱盈利。这对市场而言并非好消息。生产力增强若能抵销工资压力,并保持利润强劲,才是市场获得长期动力的关键。
欧洲的现金价值
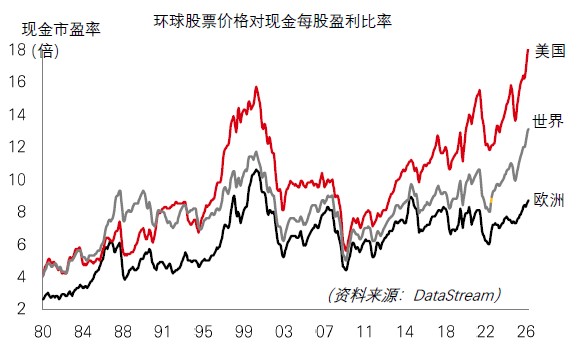
如果现金为王,欧洲股票是否值得加冕?区内股票目前的股息收益率为3%,与10年平均水平相若,但较其与美股的惯常溢价高出约一倍。
股份回购带来进一步支持:欧洲的净回购收益率首次高于美国,扭转美国以高股份回购抵销股息收益率较低的趋势。广泛而言,欧洲企业仍然能够产生现金,净债务对股本比率自2011年以来一直下跌。不仅如此,市场共识2026年的盈利增长已由12%大幅上调至23%,并预期明年将录得双位数增长。欧洲盈利经历两年零增长后,似乎正逐步起飞。
现金流估值是另一个乐观理由。在欧洲,投资者似乎可为所赚取的每单位现金支付较低价格。欧洲股市指数对现金每股盈利比率为8.5倍,而美国及环球指数相关水平远高于此,接近50年高位。
欧洲股票面对能源价格高企,以及政治及财政不确定性等问题,但现金盈利持续改善。
双重困局
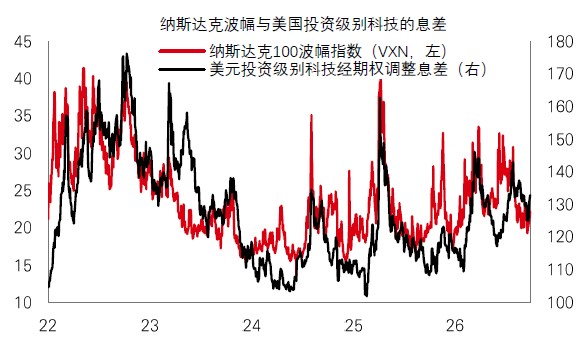
厨师都知道双重浓缩番茄酱必须适量使用,太多便会盖过整道菜的味道。对多元资产投资组合而言,投资科技巨企的风险如出一辙,这类企业或同时主导股票及固定收益,令双重配置未臻理想。
在高债务、赤字及美联储加息的环境下,资产配置人士正以投资级别信贷补充国库券。对比负债的主权机构,蓝筹企业的资产负债表似乎更能抵御紧缩周期及宏观风险。但其中一个复杂因素在于金融业在投资级别信贷占最大名义权重,而随着大型云端营运商为AI基建寻求资金,科技业的长债发行量亦大增。投资者往往只把延长存续期视为利率风险,但此部署会同时加大息差波动。由于长债发行人也是股票基准指数的重要驱动者,科技股若大幅重新定价,或会削弱其对冲能力。
因此,广泛的信贷配置与其说是独立的稳定力量,反而更像股票风险的回音。有鉴于此,提升韧性便需要由被动基准转向主动筛选——在拥挤的巨企外寻求分散投资。
过往表现并非未来回报指标。息率水平不获保证,日后可升或可跌。仅供参考,不应视为投资特定国家、产品、策略、行业或证券的建议。多元化并不能确保盈利或防止亏损。所表达的任何观点均截至编制为止,如有更改,恕不另行通知。指数回报假设所有分派再投资,不反映费用或开支。您不能直接投资于指数。所提供的任何预测、预计或目标仅供参考,概非任何形式保证。汇丰对未能达到该预测、预计或目标,概不承担任何责任。资料来源:汇丰投资管理、Macrobond、彭博、Refinitiv及Factset。数据截至2026年10月2日(英国时间上午7时30分)。
| 重要事件及数据公布 |
上周市场概况

本周市场展望

仅供参考,不应视为投资特定国家、产品、策略、行业或证券的建议。所表达的任何观点均截至编制为止,如有更改,恕不另行通知。所提供的任何预测、预计或目标仅供参考,概非任何形式保证。汇丰对未能达到该预测、预计或目标,概不承担任何责任。指数回报假设所有分派均会再投资,且不反映费用或开支。您无法直接投资于指数。资料来源:汇丰投资管理。数据截至2026年10月2日(英国时间上午7时30分)。
| 市场回顾 |
环球股市乏力,市场持续忧虑政府债券息率高企。短期美国国库券息率下跌,而长期息率升至数十年高位,主要受实际息率上行带动。欧洲政府债券个别发展,但普遍报跌;法国及意大利政府债券息率急升,财政忧虑令气氛受压。美国及欧洲的信贷息差亦扩阔,高收益债券尤为明显。美股上周收市低收,但科技股比重较高的纳斯达克指数跌幅较为温和。投资气氛转弱亦拖累欧洲及亚洲主要指数。Sensex指数向下,中国股市及东盟市场亦普遍下跌。日经225指数与区内走势相反,受科技股造好支持而上升。汇市方面,美元兑一篮子主要货币走强,金价则延续跌势。
分享


相关资讯


免责声明:
本文件或影片由香港中环皇后大道中1号香港上海汇丰银行有限公司(“HBAP”)编制。 HBAP 在香港注册成立,为汇丰集团成员。本文件或影片由汇丰银行(中国)有限公司、 HBAP 、汇丰银行(新加坡)有限公司、汇丰(台湾)商业银行股份有限公司及汇丰保险经纪有限公司(合称“分发方”)分发及╱或提供。本文件或影片仅供一般传阅及参考用途。
无论基于任何原因,本文件或影片所载之部分或全部内容均不得复制或进一步分发予任何人士或实体。如于某司法管辖区内分发本文件属违法,则不得于该司法管辖区内分发本文件或影片。所有未经授权之复制或使用本文件或影片,均属使用者的责任,并有机会引致法律诉讼。本文件或影片只提供一般性资料,文件内所载的观点,并不构成投资研究或出售或购入投资产品的意见或建议。本文件或影片内所载的部分陈述可能会被视为前瞻性陈述,提供当前预测或未来事件预估。相关的前瞻性陈述不保证未来表现或事件,并涉及风险及不确定性。基于多项因素,实际结果可能和相关前瞻性陈述大不相同。 HBAP 及分发方对更新其中的前瞻性陈述,或对提供实际结果和前瞻性陈述的预测不同的原因,概不承担任何责任。本文件或影片并无契约效力,在任何情况下,于任何司法管辖范围内均不应被视为促销或建议购入或出售任何金融工具,而此等建议并不合法。当中所载内容反映汇丰环球投资委员会于编制时的观点及意见,可能随时变更。这些观点未必代表汇丰投资管理当前的投资组合构成。汇丰投资管理所管理的个别投资组合主要反映个别客户的目标、风险取向、投资期限及市场流动性。
投资价值及所得收益可升亦可跌,投资者有机会未能取回投资本金。本文件或影片所载之过去业绩并不代表将来的表现,所载之任何预测、估计及模拟均不应被视为将来表现的指标。任何涉及海外市场的投资,均有机会受到汇率兑换影响而令投资价值上升或下跌。和成熟市场相比,新兴市场投资本质上涉及较高风险,而且较为波动。新兴市场的经济一般倚赖国际贸易,因此一直以来并可能继续会受贸易壁垒、外汇管制、相对币值控制调整及其他和其进行贸易的国家╱地区实施或协商的保护主义措施的不利影响。而此等经济体系亦会或继续受到其他和其进行贸易的国家╱地区的经济状况的负面影响。投资涉及市场风险,请细阅所有和投资相关的文件。
本文件或影片就近期经济环境提供基本概要,仅供参考。文章或影片代表 HBAP 的观点,并以 HBAP 的环球观点为依据,未必和分发方的当地观点一致。其内容并非按照旨在促进投资研究独立性的法律规定编制,并且分发前不受任何禁止交易规定的约束。其内容不拟提供且投资者不应加以依赖以作会计、法律或税务意见。作出任何投资决策之前,应咨询独立的财务顾问。如选择不咨询财务顾问,则须审慎考虑投资产品是否适合。建议您在必要时寻求适当的专业意见。
有关第三方资料乃取自我们相信可靠的资料来源,我们对于有关资料的准确性及╱或完整性并无作出独立查证。因此您必须在作出投资决策前从多个资料来源求证。
此条款仅适用于汇丰(台湾)商业银行股份有限公司向其客户分发时的情况:汇丰(台湾)办理信托业务,应尽善良管理人之注意义务及忠实义务。汇丰(台湾)不担保信托业务之管理或运用绩效,委托人或受益人应自负盈亏。
关于 ESG 和可持续投资的重要信息
我们现在为许多严重排放温室气体的产业提供资金。我们制定了一项策略来帮助客户和我们一同减排。 欲了解更多详情,请浏览www.hsbc.com/sustainability。
从广义上,“ESG 和可持续投资”产品包括在不同程度上考虑环境、社会、管治和/或其他可持续发展因素的投资策略或工具。我们归入此类别的个别投资可能正在改变,以实现可持续发展成果。并不保证 ESG 和可持续投资所产生的回报和不考虑这些因素的投资回报相近。ESG 和可持续投资产品或会偏离传统市场基准。此外,ESG 和可持续投资或可持续投资带来的影响并没有标准定义或量度准则。ESG 和可持续投资及可持续发展影响的量度准则是(a)高度主观的,而且(b)在不同板块之间和同一板块之内可能存在重大差异。 汇丰可能依赖由第三方供应商或发行机构设计或报告的量度准则。汇丰不会经常就量度准则自行作出具体的尽职审查。并不保证:(a) ESG /可持续发展影响或量度准则的性质将和任何个别投资者的可持续发展目标保持一致;(b)ESG/可持续发展影响将达到指定水平或目标水平。“ ESG 和可持续投资”是一个不断演变的领域,新的监管规例可能生效,这或会影响投资的分类或标签方式。今天被视为符合可持续发展准则的投资未必符合未来的准则。
*本文件或影片为 HBAP 根据英文报告翻译的译文。HBAP 、汇丰银行(中国)有限公司、汇丰(台湾)商业银行股份有限公司、汇丰银行(新加坡)有限公司及汇丰保险经纪有限公司已采取合理措施以确保译文的准确性。如中英文版本的内容有差异,须以英文版本内容为准。
本文件或影片的内容未经任何香港或任何其他司法管辖区的监管机构审阅。建议您就相关投资及本文件或影片内容审慎行事。如您对本文件或影片的内容有任何疑问,应向独立人士寻求专业意见。
©版权所有 2026 。香港上海汇丰银行有限公司。保留一切权利。
未经香港上海汇丰银行有限公司事先书面许可,不得以任何形式或任何方式(无论是电子、机械、影印、摄录或其他方式)复制或传送本文件或影片的任何部分或将其任何部分储存于检索系统内。