2026年10月5日
概要
-
美國通脹仍處於高位,市場普遍歸咎於石油及運算成本急增,以及關稅影響持續。但如以「增加值總額平減指數」(即衡量由利潤、工資及非勞工相關成本所產生通脹的指標)進行分析,可提供另一種觀點﹕新一輪整體通脹加快,似乎是由利潤增長轉強所推動。
-
如果現金為王,歐洲股票是否值得加冕?區內股票目前的股息收益率為3%,與10年平均水平相若,但較其與美股的慣常溢價高出約一倍。
-
廚師都知道雙重濃縮番茄醬必須適量使用,太多便會蓋過整道菜的味道。對多元資產投資組合而言,投資科技巨企的風險如出一轍,這類企業或同時主導股票及固定收益,令雙重配置未臻理想。
本周重點圖表——拆解債券
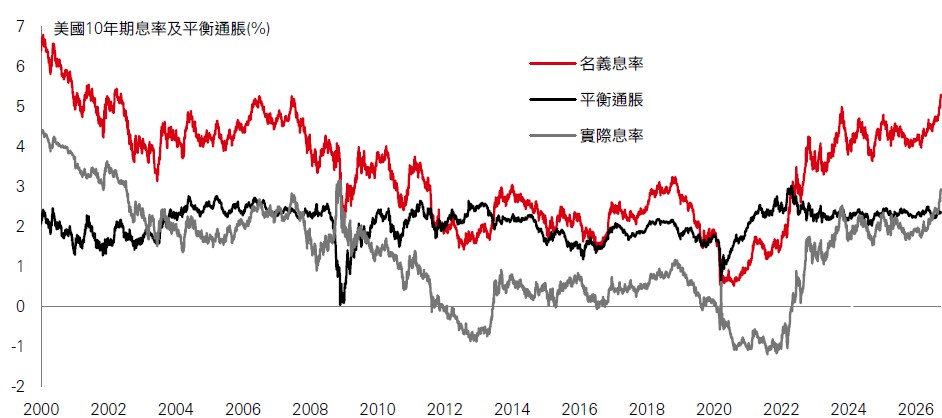
七國集團(G7)債券息率自1月以來上升了約1%,長期美國國庫券及英國政府債券息率均升穿5%。關於市場定價出現急速調整的原因,有以下三種說法。
第一種說法是財政狀況惡化。不少成熟市場的公共債務及財政赤字高企,而發行量增加,需求轉弱。然而,財政憂慮無法完全解釋此輪走勢:通脹平衡仍保持穩定,息率曲線亦未有大幅趨陡。影響反而是集中於實際利率。
第二種解釋是經濟活動轉強。採購經理指數及國內生產總值的即時預測均有改善,而企業利潤、利潤率及風險資產仍然具韌性。AI相關投資亦可支持增長。但生產力數據尚未充分反映這種潛在因素,因此這個解釋並不完整。
第三種最具說服力的解釋是結構性因素,即擠出效應及環境改變。在環球儲蓄流動性降低及日益有限的環境下,財政赤字及AI投資爭相獲取資本,資金重新配置推高了平衡實際利率。假如2010年代標誌著全球儲蓄過剩及債息受壓,2020年代則標誌着轉捩點。預期資本市場更加分散,區域化程度提高,G7債券市場將較難依靠海外資金支持財政赤字。
對投資者而言,利率「偏高較長時間」的環境或提供了機會從G7債券取得入息,而由資本增值驅動的回報將會減少。同時,債券傳統上的對沖特質或可重現。若通脹企穩於2至3%,央行在宏觀經濟疲弱或股市受壓期間將可保留靈活性,並採取偏鴿立場,這為債券提供了上行空間。
市場焦點
Nifty指數復甦?
印度股市於2026年以來走勢艱難。上半年的表現是近年最差的時期之一,外國投資者參與度低、能源成本大增,加上印度盧比轉弱均拖累回報。雖然外資流入在夏季有改善,但投資者信心仍然脆弱。
不過,前景可能出現轉機。部分亞洲股票分析師指出隨着投資者偏向分散投資,減少集中於少數AI贏家,而市場領袖擴展或將有利印度的表現。企業動能已呈現改善跡象:大型股Nifty指數第二季的營收錄得十個季度以來最強勁的增長,盈利上升約19%,勝過市場預期。
印度的經濟增長亦確認了其相對韌性:第二季國內生產總值按年升7.8%。政策支援及信貸增長強勁,亦有助抵銷外部衝擊造成的經濟影響。
目前,環球投資者持有的印度資產比重仍屬偏低。但能源價格回落及印度盧比回穩,或可成為市場氣氛改善的催化劑。雖然風險依然存在,但基本因素有改善,反映印度這個「沉睡巨人」可望迎來轉機。
市場動向…
通脹的另一種觀點
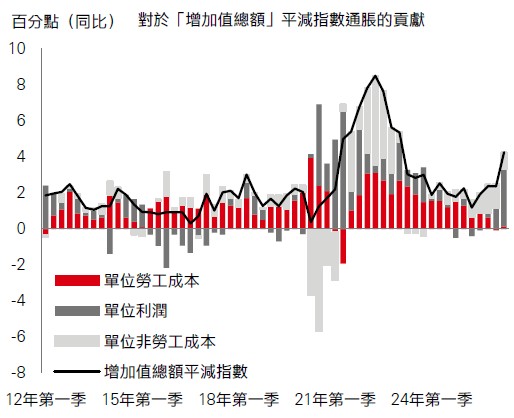
美國通脹仍處於高位,市場普遍歸咎於石油及運算成本急增,以及關稅影響持續。但如以「增加值總額平減指數」(即衡量由利潤、工資及非勞工相關成本所產生通脹的指標)進行分析,可提供另一種觀點﹕新一輪整體通脹加快,似乎是由利潤增長轉強所推動。
這個框架亦有助評估不同通脹情景對市場的啟示。在「表現擴展」情景下,就業轉強會逐步推高勞工成本。但分析師預期2027年利潤增長將放緩,因此通脹應會回落,使聯儲局只需將聯邦基金利率上調至4.50%。這種環境將有利於風險資產。
然而,低失業率或推動工資快速增長。公司若採取行動捍衛利潤率,便會令通脹持續高企,觸發當局收緊政策;而若企業無法將上漲成本轉嫁,則可能會削弱盈利。這對市場而言並非好消息。生產力增強若能抵銷工資壓力,並保持利潤強勁,才是市場獲得長期動力的關鍵。
歐洲的現金價值
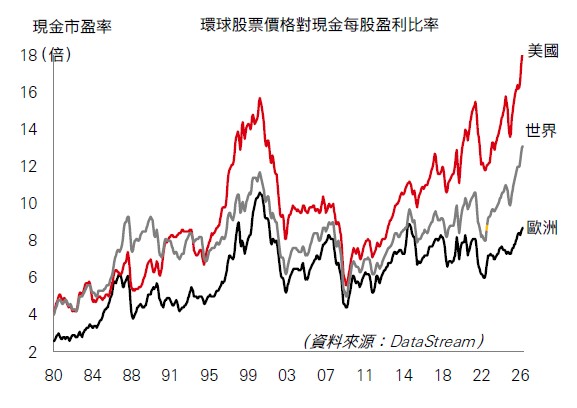
如果現金為王,歐洲股票是否值得加冕?區內股票目前的股息收益率為3%,與10年平均水平相若,但較其與美股的慣常溢價高出約一倍。
股份回購帶來進一步支持:歐洲的淨回購收益率首次高於美國,扭轉美國以高股份回購抵銷股息收益率較低的趨勢。廣泛而言,歐洲企業仍然能夠產生現金,淨債務對股本比率自2011年以來一直下跌。不僅如此,市場共識2026年的盈利增長已由12%大幅上調至23%,並預期明年將錄得雙位數增長。歐洲盈利經歷兩年零增長後,似乎正逐步起飛。
現金流估值是另一個樂觀理由。在歐洲,投資者似乎可為所賺取的每單位現金支付較低價格。歐洲股市指數對現金每股盈利比率為8.5倍,而美國及環球指數相關水平遠高於此,接近50年高位。
歐洲股票面對能源價格高企,以及政治及財政不確定性等問題,但現金盈利持續改善。
雙重困局
廚師都知道雙重濃縮番茄醬必須適量使用,太多便會蓋過整道菜的味道。對多元資產投資組合而言,投資科技巨企的風險如出一轍,這類企業或同時主導股票及固定收益,令雙重配置未臻理想。
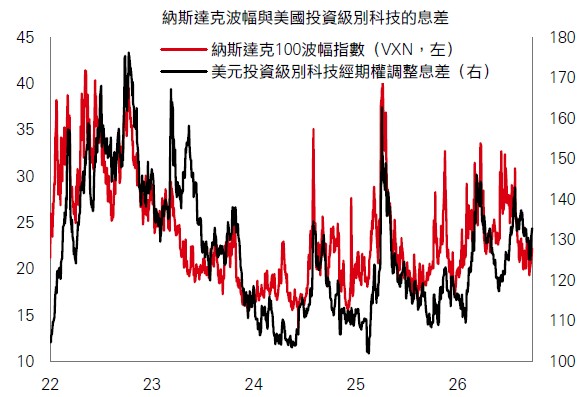
在高債務、赤字及聯儲局加息的環境下,資產配置人士正以投資級別信貸補充國庫券。對比負債的主權機構,藍籌企業的資產負債表似乎更能抵禦緊縮周期及宏觀風險。但其中一個複雜因素在於金融業在投資級別信貸佔最大名義權重,而隨着大型雲端營運商為AI基建尋求資金,科技業的長債發行量亦大增。投資者往往只把延長存續期視為利率風險,但此部署會同時加大息差波動。由於長債發行人也是股票基準指數的重要驅動者,科技股若大幅重新定價,或會削弱其對沖能力。
因此,廣泛的信貸配置與其說是獨立的穩定力量,反而更像股票風險的回音。有鑑於此,提升韌性便需要由被動基準轉向主動篩選——在擁擠的巨企外尋求分散投資。
過往表現並非未來回報指標。息率水平不獲保證,日後可升或可跌。僅供參考,不應視為投資特定國家、產品、策略、行業或證券的建議。多元化並不能確保盈利或防止虧損。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。指數回報假設所有分派再投資,不反映費用或開支。您不能直接投資於指數。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。資料來源:滙豐投資管理、Macrobond、彭博、Refinitiv及Factset。數據截至2026年10月2日(英國時間上午7時30分)。
重要事件及數據公佈
上周市場概況

本周市場展望

僅供參考,不應視為投資特定國家、產品、策略、行業或證券的建議。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。指數回報假設所有分派均會再投資,且不反映費用或開支。您無法直接投資於指數。資料來源:滙豐投資管理。數據截至2026年10月2日(英國時間上午7時30分)。
市場回顧
環球股市乏力,市場持續憂慮政府債券息率高企。短期美國國庫券息率下跌,而長期息率升至數十年高位,主要受實際息率上行帶動。歐洲政府債券個別發展,但普遍報跌;法國及意大利政府債券息率急升,財政憂慮令氣氛受壓。美國及歐洲的信貸息差亦擴闊,高收益債券尤為明顯。美股上周收市低收,但科技股比重較高的納斯達克指數跌幅較為溫和。投資氣氛轉弱亦拖累歐洲及亞洲主要指數。Sensex指數向下,中國股市及東盟市場亦普遍下跌。日經225指數與區內走勢相反,受科技股造好支持而上升。匯市方面,美元兌一籃子主要貨幣走強,金價則延續跌勢。


相關資訊


致客戶的重要資訊
本文件或影片由香港中環皇后大道中1號香港上海滙豐銀行有限公司(「HBAP」)編製。HBAP 在香港註冊成立,為滙豐集團成員。本文件或影片由滙豐銀行(中國)有限公司、HBAP、滙豐銀行(新加坡)有限公司、滙豐(台灣)商業銀行股份有限公司及滙豐保險經紀有限公司(合稱「分發方」)分發及╱或提供。本文件或影片僅供一般傳閱及參考用途。
無論基於任何原因,本文件或影片所載之部分或全部內容均不得複製或進一步分發予任何人士或實體。如於某司法管轄區內分發本文件屬違法,則不得於該司法管轄區內分發本文件或影片。所有未經授權之複製或使用本文件或影片,均屬使用者的責任,並有機會引致法律訴訟。本文件或影片只提供一般性資料,文件內所載的觀點,並不構成投資研究或出售或購入投資產品的意見或建議。本文件或影片內所載的部分陳述可能會被視為前瞻性陳述,提供目前預測或未來事件預估。相關的前瞻性陳述不保證未來表現或事件,並涉及風險及不確定性。基於多項因素,實際結果可能與相關前瞻性陳述大不相同。HBAP 及分發方對更新其中的前瞻性陳述,或對提供實際結果與前瞻性陳述的預測不同的原因,概不承擔任何責任。本文件或影片並無契約效力,在任何情況下,於任何司法管轄範圍內均不應被視為促銷或建議購入或出售任何金融工具,而此等建議並不合法。當中所載內容反映滙豐環球投資委員會於編製時的觀點及意見,可能隨時變更。這些觀點未必代表滙豐投資管理目前的投資組合構成。滙豐投資管理所管理的個別投資組合主要反映個別客戶的目標、風險取向、投資期限及市場流動性。
投資價值及所得收益可升亦可跌,投資者有機會未能取回投資本金。本文件或影片所載之過去業績並不代表將來的表現,所載之任何預測、估計及模擬均不應被視為將來表現的指標。任何涉及海外市場的投資,均有機會受到滙率兌換影響而令投資價值上升或下跌。與成熟市場相比,新興市場投資本質上涉及較高風險,而且較為波動。新興市場的經濟一般倚賴國際貿易,因此一直以來並可能繼續會受貿易壁壘、外滙管制、相對幣值控制調整及其他與其進行貿易的國家╱地區實施或協商的保護主義措施的不利影響。而此等經濟體系亦會或繼續受到其他與其進行貿易的國家╱地區的經濟狀況的負面影響。投資涉及市場風險,請細閱所有與投資相關的文件。
本文件或影片就近期經濟環境提供基本概要,僅供參考。文章或影片代表 HBAP 的觀點,並以 HBAP 的環球觀點為依據,未必與分發方的當地觀點一致。其內容並非按照旨在促進投資研究獨立性的法律規定編製,並且分發前不受任何禁止交易規定的約束。其內容不擬提供且投資者不應加以依賴以作會計、法律或稅務意見。作出任何投資決策之前,應諮詢獨立的財務顧問。如選擇不諮詢財務顧問,則須審慎考慮投資產品是否適合。建議您在必要時尋求適當的專業意見。
有關第三方資料乃取自我們相信可靠的資料來源,我們對於有關資料的準確性及╱或完整性並無作出獨立查證。 因此您必須在作出投資決策前從多個資料來源求證。
此條款僅適用於滙豐(台灣)商業銀行股份有限公司向其客戶分發時的情況:滙豐(台灣)辦理信託業務,應盡善良管理人之注意義務及忠實義務。滙豐(台灣)不擔保信託業務之管理或運用績效,委託人或受益人應自負盈虧。
關於 ESG 與可持續投資的重要資訊
我們現在為許多嚴重排放溫室氣體的產業提供資金。 我們制定了一項策略來幫助客戶與我們一同減少排放。 欲了解更多詳情,請瀏覽www.hsbc.com/sustainability。
從廣義上,「ESG 與可持續投資」產品包括在不同程度上考慮環境、社會、管治與/或其他可持續發展因素的投資策略或工具。我們包括在此類別的個別投資可能正在改變,以實現可持續發展成果。並不保證 ESG 與可持續投資所產生的回報與不考慮這些因素的投資回報相近。ESG 與可持續投資產品或會偏離傳統市場基準。此外,ESG 與可持續投資或可持續投資帶來的影響並沒有標準定義或量度準則。ESG 與可持續投資及可持續發展影響的量度準則是(a)高度主觀,而且(b)在不同板塊之間與同一板塊之內可能存在重大差異。
滙豐可能依賴由第三方供應商或發行機構設計與/或報告的量度準則。滙豐不會經常就量度準則自行作出具體的盡職審查。並不保證:(a) ESG/可持續發展影響或量度準則的性質將與任何個別投資者的可持續發展目標保持一致;(b) ESG/可持續發展影響將達到指定水平或目標水平。「ESG 與可持續投資」是一個不斷演變的領域,新的監管規例可能生效,這或會影響投資的分類或標籤方式。今天被視為符合可持續發展準則的投資未必符合未來的準則。
*本文件或影片為 HBAP 根據英文報告翻譯的譯文。HBAP 、滙豐銀行(中國)有限公司、滙豐(台灣)商業銀行股份有限公司、滙豐銀行(新加坡)有限公司及滙豐保險經紀有限公司已採取合理措施以確保譯文的準確性。如中英文版本的內容有差異,須以英文版本內容為準。
本文件或影片的內容未經任何香港或任何其他司法管轄區的監管機構審閱。建議您就相關投資及本文件或影片內容審慎行事。如您對本文件或影片的內容有任何疑問,應向獨立人士尋求專業意見。
© 版權所有 2026。香港上海滙豐銀行有限公司。保留一切權利。
未經香港上海滙豐銀行有限公司事先書面許可,不得以任何形式或任何方式(無論是電子、機械、影印、攝錄或其他方式)複製或傳送本文件或影片的任何部分或將其任何部分儲存於檢索系統內。